

Cajamarca: Fiscal y exfiscal habrían fabricado prueba testimonial según denuncia ante Fiscalía Suprema
Denuncia presentada contra Abilio Escobar Quispe y Enver Roger Ramos Tenorio, sostiene que una testigo negó haber declarado ante el Ministerio Público. La Fiscalía Suprema deberá iniciar una investigación penal.

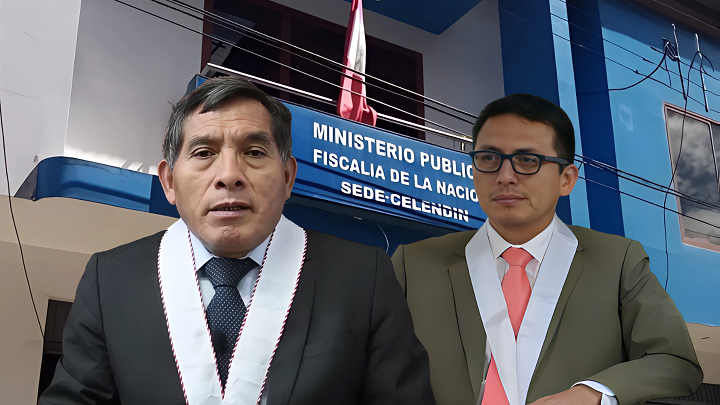
Una denuncia penal que recae en el expediente N° 1705046102-2023-118-1, fue presentada ante la Fiscalía Suprema Especializada en Delitos Cometidos por Funcionarios Públicos ha generado preocupación sobre la actuación de representantes del Ministerio Público en un proceso judicial que culminó con una condena de diez años de prisión. El documento denuncia que una prueba testimonial presuntamente inexistente habría sido incorporada al expediente y utilizada para sustentar una sentencia condenatoria, situación que ahora deberá ser evaluada por las autoridades competentes.
Una denuncia que pone bajo la lupa la actuación fiscal
La denuncia, interpuesta por Elita Yopla Herrera, solicita investigar al exfiscal Enver Roger Ramos Tenorio y al fiscal en funciones Abilio Escobar Quispe por la presunta comisión de los delitos de prevaricato, fraude procesal, falsificación de documentos y falsedad ideológica. Según el escrito, ambos funcionarios habrían actuado de manera concertada durante la investigación de un proceso penal seguido contra César Estrada Chuquilín, hoy condenado.
El documento sostiene que la actuación fiscal habría excedido los márgenes legales al incorporar una declaración testimonial que, según la denunciante, nunca fue prestada por la persona a quien se atribuye. La denuncia solicita que estos hechos sean esclarecidos mediante una investigación penal independiente.
El eje de la denuncia: una testigo que niega haber declarado
El aspecto más delicado del caso gira en torno a la declaración atribuida a Zoraida Gisela Farfán García.
Según la denuncia, durante un juicio oral realizado en 2020 contra otro procesado vinculado al mismo caso, la propia testigo declaró ante el tribunal que nunca rindió manifestación ante el Ministerio Público y que no reconocía la firma consignada en un documento incorporado como prueba dentro del expediente.
De acuerdo con la denunciante, esta información permaneció desconocida durante varios años y solo pudo advertirse cuando obtuvo, en diciembre de 2024, las grabaciones oficiales de las audiencias judiciales.
Si estos hechos llegaran a corroborarse durante una investigación fiscal, podrían tener relevancia respecto de la autenticidad de uno de los medios probatorios utilizados en el proceso penal.
«La testigo negó haber declarado ante el Ministerio Público y tampoco reconoció la firma que aparece en la declaración incorporada al expediente», sostiene la denuncia presentada ante la Fiscalía Suprema.
La denuncia también cuestiona otras actuaciones procesales
Además de la presunta declaración testimonial irregular, el documento afirma que durante la investigación fiscal se habrían utilizado informes policiales sin la corroboración exigida por la legislación procesal, diligencias practicadas sin la participación de la defensa y medios probatorios cuya legalidad es objeto de cuestionamiento.
La denunciante sostiene que estas actuaciones habrían vulnerado garantías constitucionales como el debido proceso, el derecho de defensa y el principio de legalidad, por lo que solicita que sean objeto de investigación por parte de la Fiscalía Suprema.
¿Qué solicita la denuncia?
- Que la Fiscalía Suprema admita a trámite la denuncia.
- Que se inicien diligencias preliminares.
- Que se requieran los audios originales de las audiencias de 2020.
- Que se investigue la autenticidad de la declaración atribuida a la testigo.
- Que se determinen las eventuales responsabilidades penales de los funcionarios denunciados.
- Los delitos denunciados
La denuncia atribuye, de manera preliminar, la presunta comisión de:
- Prevaricato.
- Fraude procesal.
- Falsificación de documentos.
- Falsedad ideológica.
- La determinación de si estos delitos efectivamente se configuraron corresponde exclusivamente al Ministerio Público y, de ser el caso, al Poder Judicial.
La relevancia institucional del caso
Más allá de las responsabilidades individuales que eventualmente puedan establecerse, el caso plantea interrogantes sobre los mecanismos de control de la actividad fiscal y la necesidad de garantizar que toda decisión judicial repose sobre pruebas obtenidas y actuadas conforme a la ley.
Especialistas en derecho procesal coinciden en que la legitimidad del sistema de justicia depende de la autenticidad de los medios probatorios y del respeto irrestricto a las garantías constitucionales. Si las imputaciones contenidas en la denuncia fueran corroboradas mediante una investigación objetiva, el caso podría convertirse en uno de los precedentes más relevantes sobre control de la actuación fiscal en los últimos años. Si, por el contrario, no se acreditan, corresponderá su archivo conforme al debido proceso.
Por ahora, las afirmaciones contenidas en la denuncia constituyen imputaciones que deberán ser verificadas por la Fiscalía Suprema dentro de los procedimientos legalmente establecidos. La eventual apertura de una investigación permitirá determinar si existen elementos suficientes para sustentar responsabilidad penal o si las acusaciones carecen de fundamento. Mientras ello ocurre, el caso vuelve a poner en debate la importancia de la transparencia, la integridad de la prueba y el respeto al debido proceso como pilares esenciales del Estado de derecho.


